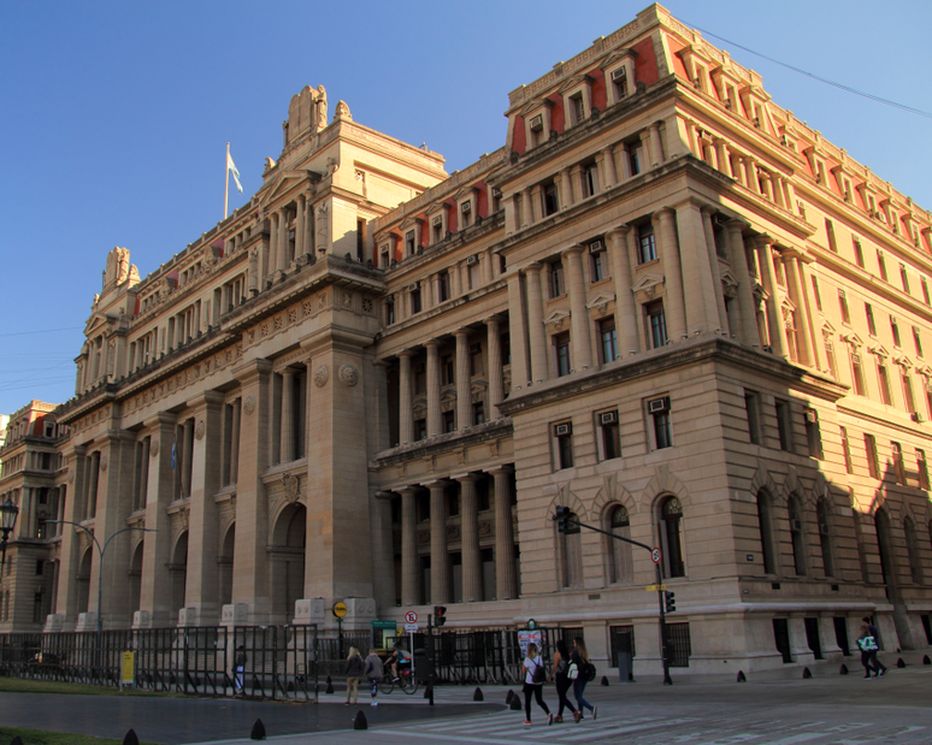
La Corte Suprema confirmó un fallo que limita la privatización de las inspecciones municipales para el cobro de tasas publicitarias en Bariloche
El Máximo Tribunal de la Nación dejó firme la sentencia del Superior Tribunal de Justicia de Río Negro en el litigio entre la comuna andina y la empresa PepsiCo. La resolución ratifica que las tareas de constatación y fiscalización tributaria son facultades públicas indelegables que deben ser ejecutadas exclusivamente por inspectores municipales.
La Corte Suprema de Justicia de la Nación rechazó el recurso presentado por la Municipalidad de San Carlos de Bariloche y dejó firme el pronunciamiento del Superior Tribunal de Justicia de Río Negro que invalida la delegación de inspecciones tributarias en empresas privadas. La controversia judicial se originó a partir del reclamo ejecutivo formulado por la administración municipal contra la firma PepsiCo por presuntas deudas en el pago de derechos de publicidad y propaganda correspondientes a los períodos comprendidos entre los años dos mil dieciséis y dos mil dieciocho.
El máximo órgano judicial provincial determinó que el procedimiento administrativo mediante el cual se fijó la acreencia resultaba nulo, debido a que las actas de relevamiento y constatación de la cartelería publicitaria fueron confeccionadas por empleados de una firma privada contratada y no por inspectores municipales habilitados. Si bien la sentencia reconoce la autonomía municipal para establecer tributos y contratar asesorías técnicas externas, el fallo enfatiza que la Carta Orgánica y las ordenanzas fiscales locales prohíben la cesión de la potestad fiscalizadora y el poder de policía a actores particulares, declarando insuficiente la resolución ejecutiva que pretendió equiparar el rol del personal privado con el de los agentes públicos.
Con la desestimación de la queja por parte del Tribunal Supremo de la Nación, la doctrina fijada por la magistratura rionegrina adquiere carácter definitivo, sentando un precedente determinante sobre la seguridad jurídica en la gestión tributaria municipal. La resolución delimita con claridad los márgenes de acción entre los servicios de asistencia técnica y las atribuciones indelegables de fiscalización que corresponden por derecho al Estado local.